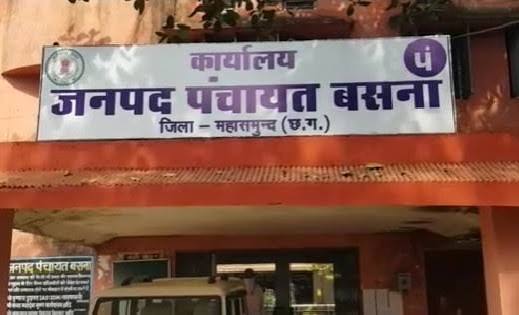

जनपद पंचायत बसना के अंतर्गत ग्राम पंचायत उड़ेला में पेयजल आपूर्ति सामग्री और अन्य सामग्री से संबंधित कुछ बिलों में GST विवरण और बिल की तारीख को लेकर सवाल उठ रहे हैं। प्राप्त दस्तावेजों के अवलोकन में अलग-अलग बिलों के प्रारूप और टैक्स विवरण में अंतर सामने आया है।
दस्तावेजों में मुख्य ध्यान खींचने वाला पहलू यह है कि 27 मार्च 2026 की तिथि में जारी बिल संख्या 146 (कुल राशि ₹49,092) में CGST और SGST की कोई अलग दर अथवा विभाजित प्रविष्टि अंकित नहीं की गई है। जबकि पूर्व में जारी 20 अप्रैल 2025 (बिल संख्या 47) और 5 मई 2025 (बिल संख्या 65) के बिलों में नियमानुसार CGST (9%) और SGST (9%) की स्पष्ट गणना शामिल की गई थी।
एक ही फर्म द्वारा जारी बिलों के प्रारूप (Layout) और टैक्स संरचना में इस प्रकार का बदलाव GST के प्रावधानों के अनुरूप है या नहीं, यह जांच का विषय है।
फर्म विवरण में भिन्नता
दस्तावेजों का अवलोकन करने पर फर्म के विवरण में भी तकनीकी भिन्नता दिखाई देती है। 2025 के बिलों में केवल ‘State Code 22’ लिखा है, जबकि 2026 के बिल में बाकायदा फर्म का full GSTIN दर्ज है।
स्पेलिंग और नाम प्रविष्टि: अलग-अलग बिलों में फर्म का नाम ‘Agrawal Krishi Agrawal’ तथा ‘Agrawal Krishi Kednra’ के रूप में दर्ज है। इन प्रविष्टियों की वास्तविक स्थिति संबंधित रिकॉर्ड की जांच के बाद ही स्पष्ट हो सकेगी।
बिना तिथि का बिल
ग्राम पंचायत उड़ेला के नाम पर ‘चौधरी ट्रेडर्स’ (मालिक: शशि बाई चौधरी, झारबंद-भंवरपुर) द्वारा जारी बिल क्र. 139 में रेती (रेत) हायवा के 3 ट्रिप के एवज में कुल ₹48,000 दर्ज हैं। बिल में तारीख का कॉलम खाली है। वहीं बिल पर GSTIN अंकित होने के बावजूद SGST और CGST के कॉलम में कोई दर या राशि दर्ज नहीं है।
मामले में नृपनिधि पाण्डेय द्वारा जनपद पंचायत बसना में शिकायत किए जाने की जानकारी भी सामने आई है। दस्तावेजों में दर्ज प्रविष्टियों की वैधता, GST विवरण और भुगतान प्रक्रिया की वास्तविक स्थिति विभागीय जांच एवं संबंधित रिकॉर्ड के परीक्षण के बाद ही स्पष्ट हो सकेगी।
मामले की जानकारी के लिए ग्राम पंचायत उड़ेला सचिव को कॉल करने पर उन्होंने कहा – अभी तो बाहर में हूं, कल फोन करना।
वहीं जनपद पंचायत बसना, सीईओ पीयूष सिंह ठाकुर ने कहा है कि ‘वे इस पूरे मामले को दिखवा रहे हैं’।
अब देखना यह होगा कि प्रशासन की जांच में क्या सच सामने आता है।